Anthropic 상장 서류를 'AI 사는 회사' 눈으로 읽었습니다: 숫자 6개와 계약서에 넣을 것
Anthropic이 2026년 10월 26일 SEC에 낸 S-1 원문을 Claude를 쓰는 회사 입장에서 읽었습니다. 매출 80%가 사용량 과금인 구조, NRR 900%의 정의, 순손실 807억 달러의 정체, 기사 요약과 원문이 어긋난 곳, 그리고 계약서에 넣을 것을 다룹니다.
Anthropic이 2026년 10월 26일 미국 SEC에 낸 상장 신청서(S-1)는 매출이 1년 새 14배 늘었다는 숫자로 화제가 됐습니다. 그런데 Claude를 업무에 쓰는 회사라면 먼저 볼 숫자가 따로 있습니다. 매출의 80%가 쓴 만큼 내는 사용량 과금이고, 작업당 비용이 40% 내려가는 사이 Claude Code를 많이 쓰는 상위 5%는 안 쓰는 사용자 평균의 20배를 썼습니다. rate limit 변경과 모델 지원 종료는 회사가 위험 요인으로 직접 적어 뒀고요. 아래 숫자는 모두 S-1 원문에서 확인했고, 언론 보도 중 원문으로 확인되지 않는 부분도 따로 짚었습니다.
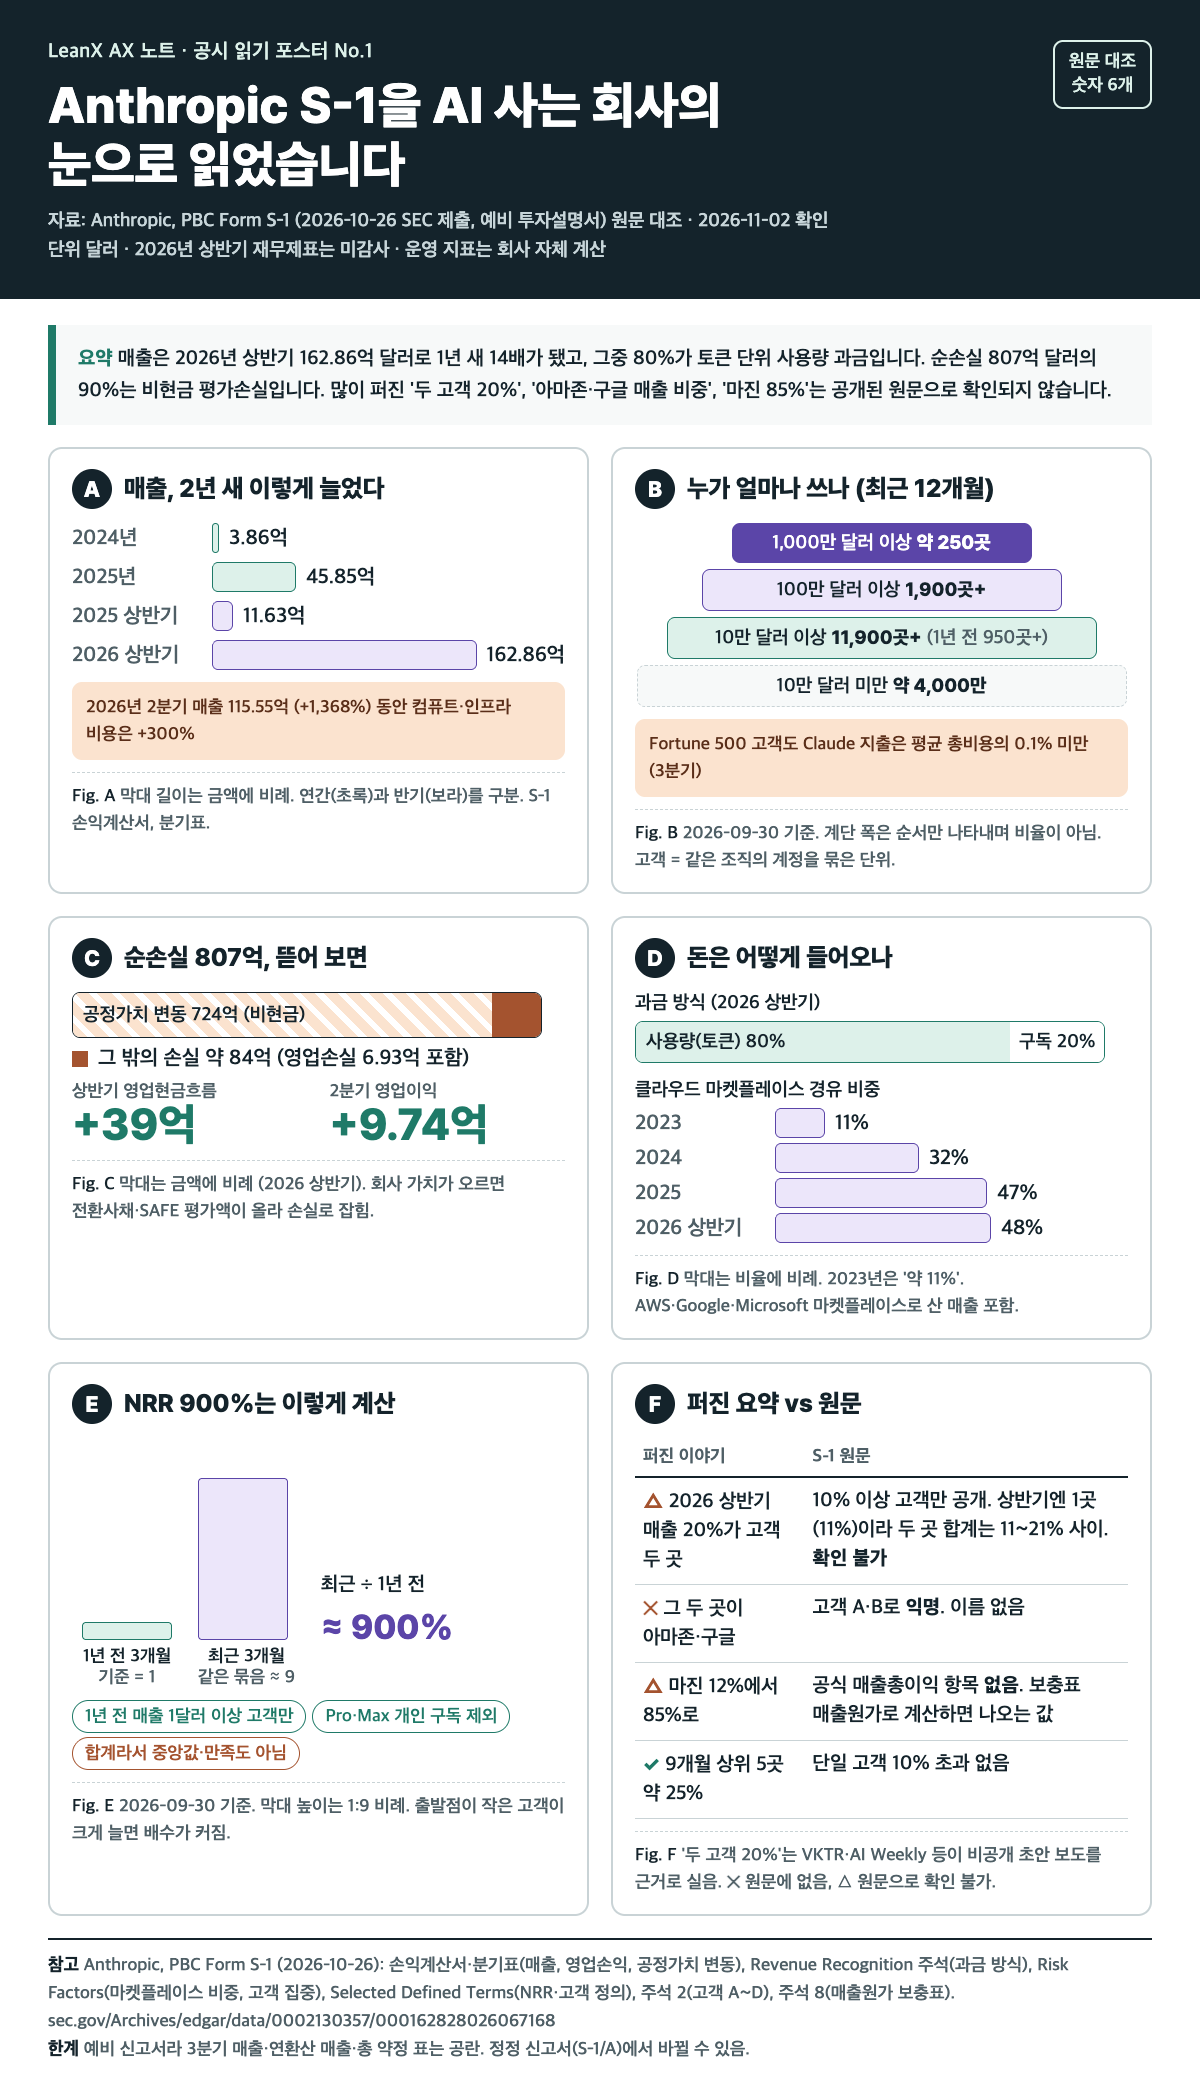
그림 1. S-1 한 장 포스터. 패널 A~F의 숫자와 출처는 아래 본문과 표에 글로 다시 적었습니다.
400쪽짜리 서류를 왜 읽었냐면
솔직히 처음엔 헤드라인만 보고 넘어가려 했습니다. "상반기 매출 163억 달러", "순손실 807억 달러". 둘 다 맞는 숫자입니다. 그런데 해외 기사 몇 개를 원문과 맞춰 보니 어긋나는 곳이 있었습니다. 그래서 SEC에 올라온 원문을 내려받아 숫자를 하나씩 찾아봤습니다.
먼저 알아 둘 것. 이 서류는 예비 투자설명서입니다. 공모가와 주식 수, 3분기 매출, 연환산 매출(Run-Rate Revenue) 칸이 아직 비어 있습니다. 2026년 상반기 재무제표는 감사를 받지 않았고, NRR이나 고객 수 같은 운영 지표는 회사가 직접 계산했다고 적혀 있습니다. 숫자를 인용할 때 이 조건을 같이 달아 주세요.
숫자 1. 2년 만에 연 3.9억에서 반기 163억 달러로
| 기간 | 매출 | 비고 |
|---|---|---|
| 2024년 | 3.86억 달러 | |
| 2025년 | 45.85억 달러 | 전년 대비 +1,088% |
| 2025년 상반기 | 11.63억 달러 | |
| 2026년 상반기 | 162.86억 달러 | 전년 동기 대비 +1,300%, 미감사 |
| 2026년 2분기 | 115.55억 달러 | 전년 동기 7.87억 달러 대비 +1,368% |
S-1이 자랑하는 비교가 하나 있습니다. 2분기 매출이 1,368% 느는 동안 컴퓨트·인프라 비용은 300% 늘었다는 겁니다. 같은 기간을 비교한 숫자라 의미가 있습니다. 2분기에는 영업이익 9.74억 달러로 흑자도 냈습니다. 다만 상반기 전체로는 아직 영업손실 6.93억 달러입니다.
숫자 2. 매출의 80%는 '쓴 만큼' 냅니다
2026년 상반기 매출 162.86억 달러 중 130.64억 달러(80%)가 사용량 과금입니다. S-1은 이걸 "pay-for-intelligence"라고 부르고, 토큰 단위로 재서 모델별 가격을 매긴다고 설명합니다. 월정액 구독은 32.22억 달러(20%)입니다.
또 하나. 매출의 48%가 AWS, Google Cloud, Microsoft 같은 클라우드 마켓플레이스를 거쳐 들어왔습니다. 2023년엔 약 11%였습니다. 우리 회사가 Claude를 AWS Bedrock으로 쓰고 있다면 바로 그 48%에 들어가는 셈입니다.
사는 쪽에서 이게 왜 중요하냐면, 좌석 수로 예산을 짜는 방식이 점점 안 맞게 된다는 뜻이라서요. 직원 30명에게 계정을 주는 비용은 예측이 됩니다. 에이전트가 밤새 코드를 고치고 문서를 읽는 비용은 그렇지 않습니다.
숫자 3. 작업당 비용은 40% 내려갔는데, 많이 쓰는 사람은 20배를 씁니다
S-1에 따르면 9월에 나온 Opus 5.5는 Opus 5보다 고객의 작업당 비용을 약 40% 낮췄습니다. 가격 인하와 효율 개선이 섞인 결과이고, 비율은 작업마다 다르다고 적혀 있습니다.
그런데 바로 옆 문단에 이런 숫자가 있습니다. 2026년 3분기에 Claude Code를 쓰지 않은 Claude Enterprise 사용자는 월평균 75달러 미만을 썼고, Claude Code를 쓴 사용자 중 상위 5%는 그 약 20배를 썼습니다. 단가는 내려가는데 일을 맡기는 양이 그보다 더 빨리 늘어나는 겁니다.
이 비교가 "Claude Code를 도입하면 지출이 20배 된다"는 뜻은 아닙니다. 원래 많이 쓰는 사람이 Claude Code를 고른 것일 수도 있으니까요. 다만 예산을 짤 때 평균값만 보면 안 된다는 신호로는 충분합니다. 우리 팀에도 그 상위 5%가 생깁니다.
숫자 4. NRR 900%는 '같은 고객이 9배 썼다'는 뜻입니다
NRR(순매출유지율) 약 900%가 가장 많이 공유된 숫자일 겁니다. 구독형 소프트웨어 회사 기준으로 보면 놀랄 만한 숫자죠.
S-1의 정의는 이렇습니다. 1년 전 3개월 동안 1달러라도 매출이 있었던 고객을 고르고, 그 고객들이 최근 3개월에 낸 매출을 1년 전 3개월 매출로 나눕니다. Claude Pro와 Max 개인 구독자는 뺍니다. 그러니까 900%는 "작년 3분기에 쓰던 고객 묶음이 올해 3분기엔 합쳐서 약 9배를 썼다"는 뜻입니다.
두 가지를 같이 읽어야 합니다. 출발점이 작으면 배수가 크게 나옵니다. 작년에 시험 삼아 조금 쓰던 고객이 올해 본격적으로 쓰면 수치가 확 뜁니다. 그리고 이건 합계라서, 고객 대부분이 만족한다거나 고객 한 곳 한 곳이 9배 늘었다는 뜻이 아닙니다. 고객별 중앙값이나 업무 성과는 S-1에 없습니다.
고객 수는 이렇습니다(2026년 9월 30일 기준, 최근 12개월 매출).
- 연 10만 달러 이상 쓰는 고객 11,900곳 이상. 1년 전엔 950곳 이상이었습니다.
- 100만 달러 이상 1,900곳 이상, 1,000만 달러 이상 약 250곳.
- 10만 달러 미만 고객은 약 4,000만.
재밌는 숫자도 하나 있습니다. 2026년 3분기 기준으로, 10만 달러 이상 쓰는 Fortune 500 고객들도 Claude에 쓰는 돈은 평균적으로 자기 회사 총비용의 0.1%가 안 됩니다. Anthropic은 이걸 "아직 초기"라는 근거로 씁니다. 사는 쪽에서 보면, 대기업도 아직 AI 비용을 비용 구조의 일부로 다루지 않는다는 이야기이기도 합니다.
숫자 5. 순손실 807억 달러 중 724억 달러는 현금이 나간 게 아닙니다
2026년 상반기 순손실은 807억 달러입니다. 숫자만 보면 무섭습니다. 그런데 이 중 724억 달러(약 90%)는 전환사채, 파생부채, SAFE의 공정가치 변동입니다. 회사 가치가 오르면 투자자에게 줄 주식의 평가액이 올라가고, 회계상 그만큼 손실로 잡히는 구조입니다. 같은 기간 영업현금흐름은 오히려 39억 달러 플러스였습니다.
반대로 이 회사가 이미 돈을 잘 번다고 읽어도 곤란합니다. 상반기 영업손실이 있고, 컴퓨트 약정이 엄청납니다. 2026년 6월 30일 기준 고정·최소 보장 약정이 약 2,656억 달러(미감사, 1~20년 계약)이고, 상당수는 실제 사용량과 관계없이 내야 하는 조건입니다. 매출은 대부분 언제든 줄일 수 있는 사용량 과금인데, 비용은 몇 년씩 묶여 있는 셈입니다.
숫자 6. 많이 퍼졌지만 원문으로는 확인이 안 되는 것들
원문과 맞춰 보니 여러 기사에 실린 요약 중 세 가지는 공개된 S-1만으로 확인이 안 됐습니다.
| 퍼진 이야기 | S-1 원문 |
|---|---|
| 2026년 상반기 매출 20%가 고객 두 곳 | S-1은 매출 10% 이상 고객만 따로 공개. 2026년 상반기엔 그런 고객이 하나(11%)라 두 번째는 10% 미만. 두 곳 합계는 11%에서 21% 사이 어딘가라서 20%일 수도, 아닐 수도 있음. 두 곳이 각 12%였던 건 2025년 |
| 그 두 곳이 아마존과 구글 | 고객은 A, B, C처럼 익명. S-1에 이름이 없음 |
| 매출총이익률 12%에서 85%로 | 손익계산서에 매출총이익 항목이 없음. 주석의 보충표 매출원가로 계산한 값이라 공식 지표로 쓰기 어려움 |
'두 고객 20%'는 VKTR과 AI Weekly 같은 기사에 실렸습니다. VKTR은 비공개 초안을 본 WSJ 보도를, AI Weekly는 The Information 보도를 근거로 들었어요. 초안 단계의 정보로는 맞는 숫자일 수 있습니다. 다만 공개된 S-1 문장으로는 확인할 수 없으니, 사내 보고서에 옮길 땐 '보도 기준'이라고 달아 두시길 권합니다.
사는 쪽이 밑줄 칠 위험 요인 문장들
S-1의 위험 요인(Risk Factors)은 투자자를 위한 경고문입니다. 그런데 몇 개는 고객이 읽어도 그대로 해당됩니다.
- 사용량 한도, rate limit, 모델과 제품 기능을 "바꿔 왔고 앞으로도 바꿀 수 있다"고 적었습니다.
- 모델 지원 종료(deprecation)를 서두르거나 강제하면 고객 이탈이나 계약 분쟁이 생길 수 있다고 적었고, 고객이 새 버전으로 옮기기를 꺼릴 수 있다고도 썼습니다.
- 최근 6개월 안에 나온 모델 버전이 3분기 매출의 80% 이상을 차지했습니다. 모델이 그만큼 빨리 바뀐다는 뜻입니다.
- 2026년 3월에 수요 급증과 컴퓨트 제약이 겹쳐 장애와 성능 저하가 있었다고 밝혔습니다. 컴퓨트 수요가 늘 공급보다 많았다는 문장도 있습니다.
- 9월까지 9개월 매출의 약 5~7%는 나중에 사용 정책이나 상업 조건 위반으로 판정된 고객에게서 나왔다고 추정합니다. 이런 고객은 확인 뒤 접근을 막거나 끊습니다. 정상 고객과 직접 관련은 적지만, 계정 공유나 재판매처럼 약관 경계에 있는 쓰임새가 있다면 확인해 둘 문장입니다.
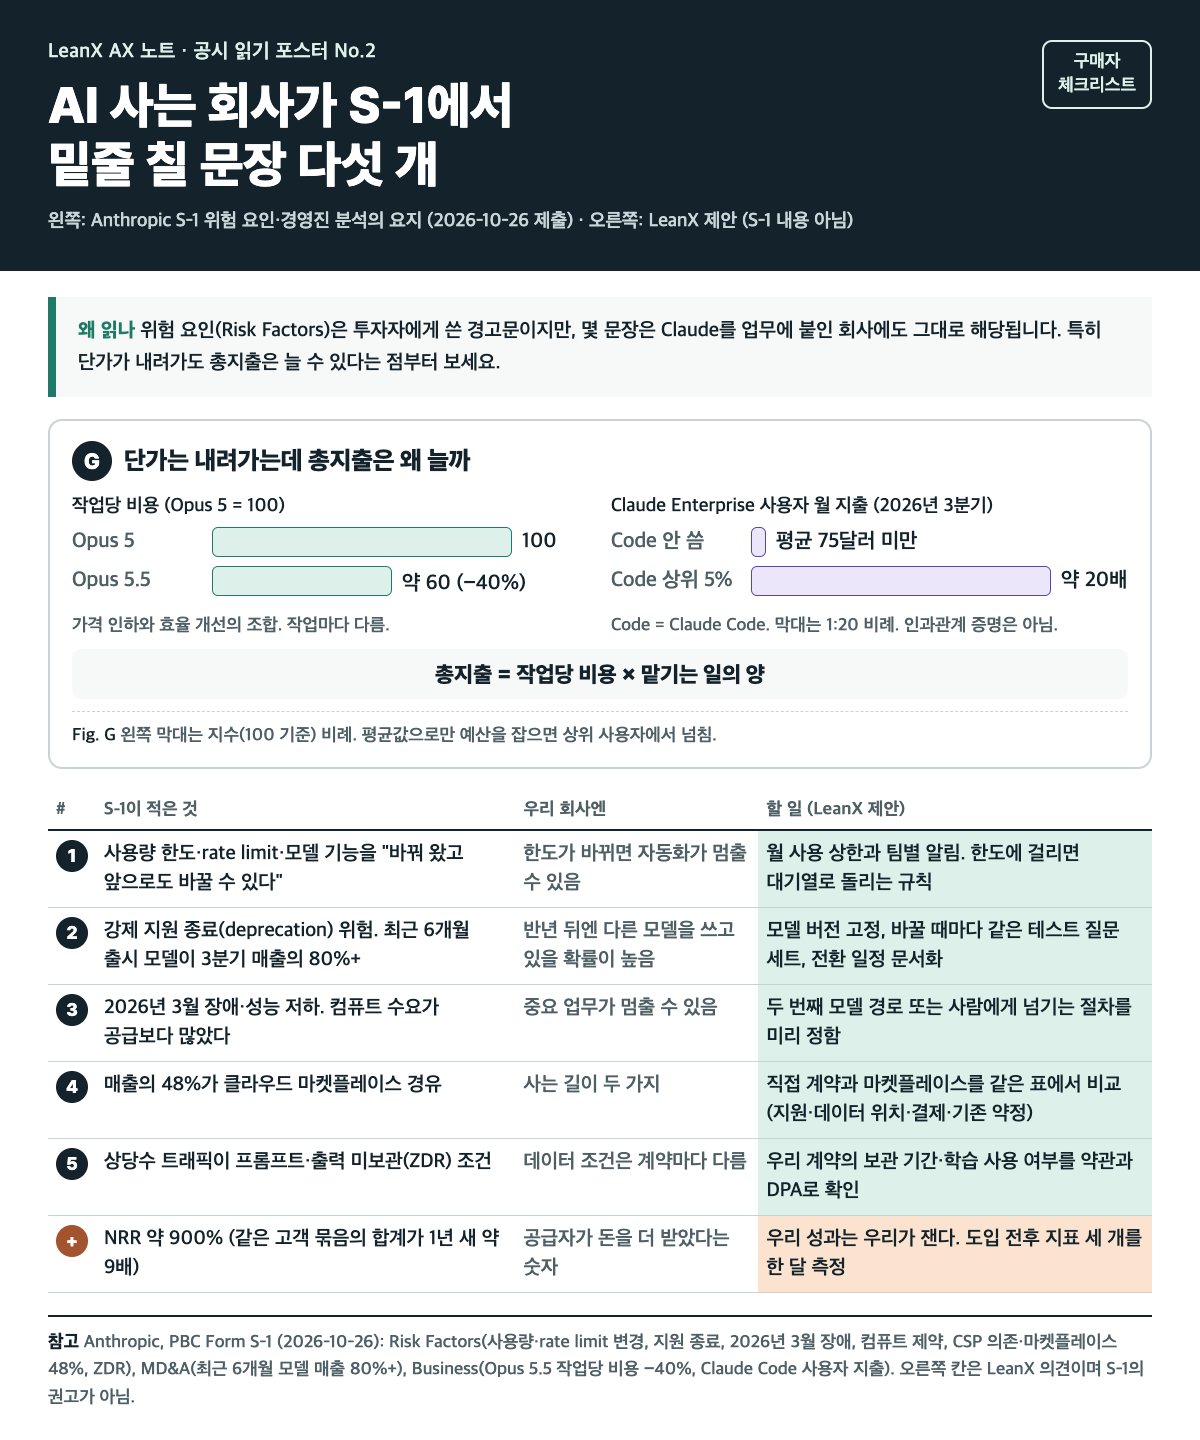
그림 2. 구매자용 포스터. 왼쪽은 S-1 문장, 오른쪽은 LeanX 제안입니다.
그래서 우리 회사는 뭘 하면 되나 (LeanX 제안)
여기부터는 LeanX의 제안입니다. S-1이 이렇게 하라고 말한 건 아닙니다. 국내 중소·중견기업이 Claude나 다른 모델을 업무에 붙일 때 기준으로 쓸 만한 것들입니다.
- 예산은 좌석 수와 사용량을 나눠서 잡으세요. 채팅용 좌석은 정액으로, 에이전트와 API는 월 상한을 걸어 사용량으로 잡습니다. Claude Code를 쓰는 상위 5%가 안 쓰는 사용자 평균의 20배를 썼다는 숫자를 떠올리며 팀별 알림 기준을 정해 두세요. 좌석·건당·결과 과금을 비교한 지난 글도 같이 보시면 좋습니다.
- 모델 버전을 고정하고 바꿀 때마다 같은 테스트를 돌리세요. 6개월 안에 나온 모델이 매출의 80%를 넘는다는 건 6개월 뒤엔 지금 모델을 안 쓰고 있을 확률이 높다는 뜻입니다. 지원 종료 공지 기간과 전환 일정을 계약서나 내부 문서에 적어 두세요.
- 중요한 업무엔 두 번째 모델 경로를 만들어 두세요. 3월 장애 같은 일이 생겼을 때 사람이 넘겨받을지, 다른 모델로 돌릴지 미리 정해 두면 됩니다. 평소엔 하나만 써도 됩니다. 비상구만 하나 있으면 됩니다.
- 직접 계약과 클라우드 마켓플레이스 구매를 비교하세요. 이미 AWS나 Google Cloud와 사용 약정이 있다면 마켓플레이스로 사는 게 유리할 수 있습니다. 지원 범위, 데이터 처리 위치, 결제 조건이 다를 수 있으니 같은 표에 놓고 보세요.
- 데이터 조건은 실제 계약서로 확인하세요. S-1에는 상당수 트래픽이 프롬프트와 출력을 보관하지 않는 조건(Zero Data Retention)이라고 적혀 있습니다. 우리 계약이 그 조건인지, 보관 기간과 학습 사용 여부는 어떤지는 각자 약관과 DPA를 봐야 압니다.
- 우리 쪽 성과는 우리가 재세요. NRR 900%는 Anthropic이 돈을 더 받았다는 숫자입니다. 우리 팀이 시간을 얼마나 아꼈는지, 고객 응대 품질이 나아졌는지는 거기 안 나옵니다. 도입 전후로 세 가지 지표만 정해서 한 달 재 보는 걸 권합니다.
한계
이 글의 숫자는 2026년 10월 26일 제출된 예비 S-1 기준입니다. 정정 신고서(S-1/A)가 나오면 빈칸이 채워지고 일부 숫자가 바뀔 수 있습니다. OpenAI와의 비교는 넣지 않았습니다. OpenAI는 상장 서류가 없고, 자체 발표하는 연환산 매출(ARR)은 S-1의 회계 매출과 정의가 달라서 나란히 놓으면 오해가 생깁니다. 마지막 섹션의 제안은 LeanX의 의견이고, S-1에 나온 내용은 아닙니다.
자주 묻는 질문
Anthropic S-1에서 확인되는 2026년 상반기 매출은 얼마인가요?
162.86억 달러입니다. 2025년 상반기 11.63억 달러보다 1,300% 늘었습니다. 2분기만 보면 115.55억 달러로 전년 동기 대비 1,368% 증가입니다. 2026년 중간 재무제표는 감사를 받지 않은 수치입니다.
NRR 900%는 무슨 뜻인가요?
1년 전 3개월 동안 매출이 있던 고객들이 최근 3개월에 낸 매출이 1년 전의 약 9배라는 뜻입니다. Claude Pro와 Max 개인 구독자는 빼고 계산합니다. 고객 묶음 전체의 합계라서 고객 한 곳 한 곳이 9배 늘었다거나 만족도가 높다는 뜻은 아닙니다.
순손실 807억 달러는 회사가 그만큼 현금을 썼다는 뜻인가요?
아닙니다. 그중 724억 달러는 전환사채, 파생부채, SAFE의 공정가치 변동이라 현금이 나간 게 아닙니다. 같은 상반기 영업현금흐름은 39억 달러 플러스였습니다. 다만 상반기 영업손실 6.93억 달러와 2,656억 달러 규모의 컴퓨트 약정은 따로 봐야 합니다.
아마존과 구글이 Anthropic 매출의 4분의 1이라는 게 사실인가요?
S-1 원문에서는 확인되지 않습니다. 2025년에 매출의 12%씩을 차지한 고객 두 곳이 있지만, 원문은 이들을 '고객 A·B'로 익명 처리했습니다. 원문은 클라우드 업체들도 고객이라고만 밝혔고, 어느 고객이 아마존이나 구글인지는 적지 않았습니다.
출처
- Anthropic, PBC Form S-1 (SEC EDGAR, 2026-10-26 제출): 매출·손익·고객 지표·NRR 정의·위험 요인·약정 금액 (2026-11-02 확인)
- SEC EDGAR 제출 목록 (접수번호 0001628280-26-067168)
- CNBC, Anthropic IPO live updates (2026-10-26): 언론 보도 비교용
- Tomasz Tunguz, Anthropic's S-1 grew eleven-fold (2026-10-26): 매출총이익률 계산값과 약정 해석 비교용
- Reuters via The Star, 비공개 초안 보도 (2026-09-30): '두 고객 각 12%' 보도의 출처
- Cryptobriefing, Amazon and Google revenue claim: 원문에 없는 주장 사례
- VKTR, Anthropic's S-1 shows $16.3B in revenue: '상반기 매출 20%가 두 고객' 주장 사례
- AI Weekly, Anthropic files for Nasdaq IPO: 같은 주장, The Information 보도 인용
자주 묻는 질문
Anthropic S-1에서 확인되는 2026년 상반기 매출은 얼마인가요?
162.86억 달러입니다. 2025년 상반기 11.63억 달러보다 1,300% 늘었습니다. 2분기만 보면 115.55억 달러로 전년 동기 대비 1,368% 증가입니다. 2026년 중간 재무제표는 감사를 받지 않은 수치입니다.
NRR 900%는 무슨 뜻인가요?
1년 전 3개월 동안 매출이 있던 고객들이 최근 3개월에 낸 매출이 1년 전의 약 9배라는 뜻입니다. Claude Pro와 Max 개인 구독자는 빼고 계산합니다. 고객 묶음 전체의 합계라서 고객 한 곳 한 곳이 9배 늘었다거나 만족도가 높다는 뜻은 아닙니다.
순손실 807억 달러는 회사가 그만큼 현금을 썼다는 뜻인가요?
아닙니다. 그중 724억 달러는 전환사채, 파생부채, SAFE의 공정가치 변동이라 현금이 나간 게 아닙니다. 같은 상반기 영업현금흐름은 39억 달러 플러스였습니다. 다만 상반기 영업손실 6.93억 달러와 2,656억 달러 규모의 컴퓨트 약정은 따로 봐야 합니다.
아마존과 구글이 Anthropic 매출의 4분의 1이라는 게 사실인가요?
S-1 원문에서는 확인되지 않습니다. 2025년에 매출의 12%씩을 차지한 고객 두 곳이 있지만, 원문은 이들을 '고객 A·B'로 익명 처리했습니다. 원문은 클라우드 업체들도 고객이라고만 밝혔고, 어느 고객이 아마존이나 구글인지는 적지 않았습니다.
Claude 같은 AI를 업무에 붙일 때 예산, 모델 전환, 비상 경로를 같이 짚어 보세요.
AI 도입 상담